Conexión
Una operación.
Obligaciones relacionadas.
Una base común como punto de partida, sin confundir las reglas de cada reporte.

Consultando la cobertura disponible…
Una base común como punto de partida, sin confundir las reglas de cada reporte.
Conservar el origen, los soportes y la razón de cada tratamiento es parte de la visión.
Detectar diferencias y corregir en origen antes de que lleguen a otras obligaciones.
En Colombia, conciliar bases, seguir cambios y atender exigencias de distintas autoridades demanda coordinación. La tecnología debe apoyar ese trabajo, no añadir otra preparación aislada.
Contabilidad, nómina, compras y operación pueden entregar cortes, códigos y niveles de detalle diferentes. Homologarlos exige responsables y reglas claras.
Escenario de trabajo propuesto; la fragmentación de datos también aparece en estudios internacionales. Ver sustento.
La información contable y la fiscal no siempre coinciden. Es necesario explicar las diferencias, no forzar resultados iguales entre obligaciones con bases distintas.
Referencia: DIAN · Conciliación fiscal.
Una modificación de plazos o una contingencia obliga a reorganizar entregas y revisiones. Preparar con margen es un objetivo operativo, no una garantía frente a fallas externas.
Caso documentado: DIAN · Exógena, mayo de 2025.
Los reportes nacionales y territoriales tienen exigencias propias. El marco contable aplicable también debe verificarse; la participación estatal no hace equivalentes a todas las empresas.
Referencias: Hacienda Bogotá y CGN.
Conciliación y calidad. La DIAN explica la relación entre bases contables y fiscales en su guía para personas jurídicas. El Concepto 11522 de 2025 analiza los errores en exógena y su relevancia para la fiscalización. No permite afirmar que cualquier error genere automáticamente una sanción.
Vigencia y autoridad. Revisamos la Resolución DIAN 227 de 2025, la reprogramación de exógena de mayo de 2025 y las resoluciones y anexos de Bogotá. Son ejemplos concretos, no un inventario completo de todas las obligaciones del país.
Empresas con participación estatal. La CGN distingue ámbitos, marcos y reportes. El catálogo de esta demostración corresponde al marco de empresas que cotizan o captan o administran ahorro del público; no debe extenderse sin revisión a cualquier entidad.
La encuesta EY Tax and Finance Operations 2025, realizada por Oxford Economics a 1.600 ejecutivos de 30 jurisdicciones y 22 industrias, identifica información fragmentada, dificultades para reutilizar datos y presión de tareas rutinarias. Es evidencia global: no mide por separado la carga de trabajo de los departamentos tributarios colombianos.
Deloitte Tax Transformation Trends 2025 estudia prioridades de datos, cumplimiento, tecnología y organización del trabajo. El Global Business Complexity Index 2025 de TMF aporta contexto sobre Colombia, pero evalúa complejidad empresarial general: no es una clasificación exclusiva de impuestos.
Investigación editorial revisada el 18 de octubre de 2026. Las propuestas de flujo de vTaxes son decisiones de diseño, no resultados demostrados por esos estudios. No presentamos porcentajes de ahorro, testimonios ni certificaciones de producto.
Seleccione cada etapa. Este recorrido explica cómo buscamos organizar el trabajo; no ejecuta procesos ni recibe información de su empresa.
Identificar fuentes de contabilidad, costos, producción, nómina y otros sistemas. Conservar el corte y el origen para no perder el contexto.
Relacionar el período con las normas, los formatos y los conceptos que correspondan. Distinguir estructura técnica, tratamiento tributario y parametrización.
La visión integra IVA, retenciones, renta, ICA y ReteICA, exógena y certificados, entre otras obligaciones. Los contrastes deben mostrar qué concilia y qué diferencia necesita explicación.
CyF transforma y procesa; el equipo de su empresa analiza, revisa y aprueba. La automatización y la IA se plantean como apoyo, no como sustituto del criterio profesional.
Modelo de colaboración propuesto
Transforma y procesa la información con reglas documentadas.
Analiza los resultados, revisa las diferencias y aprueba.
Consulta la evidencia que corresponda, bajo permisos por definir.
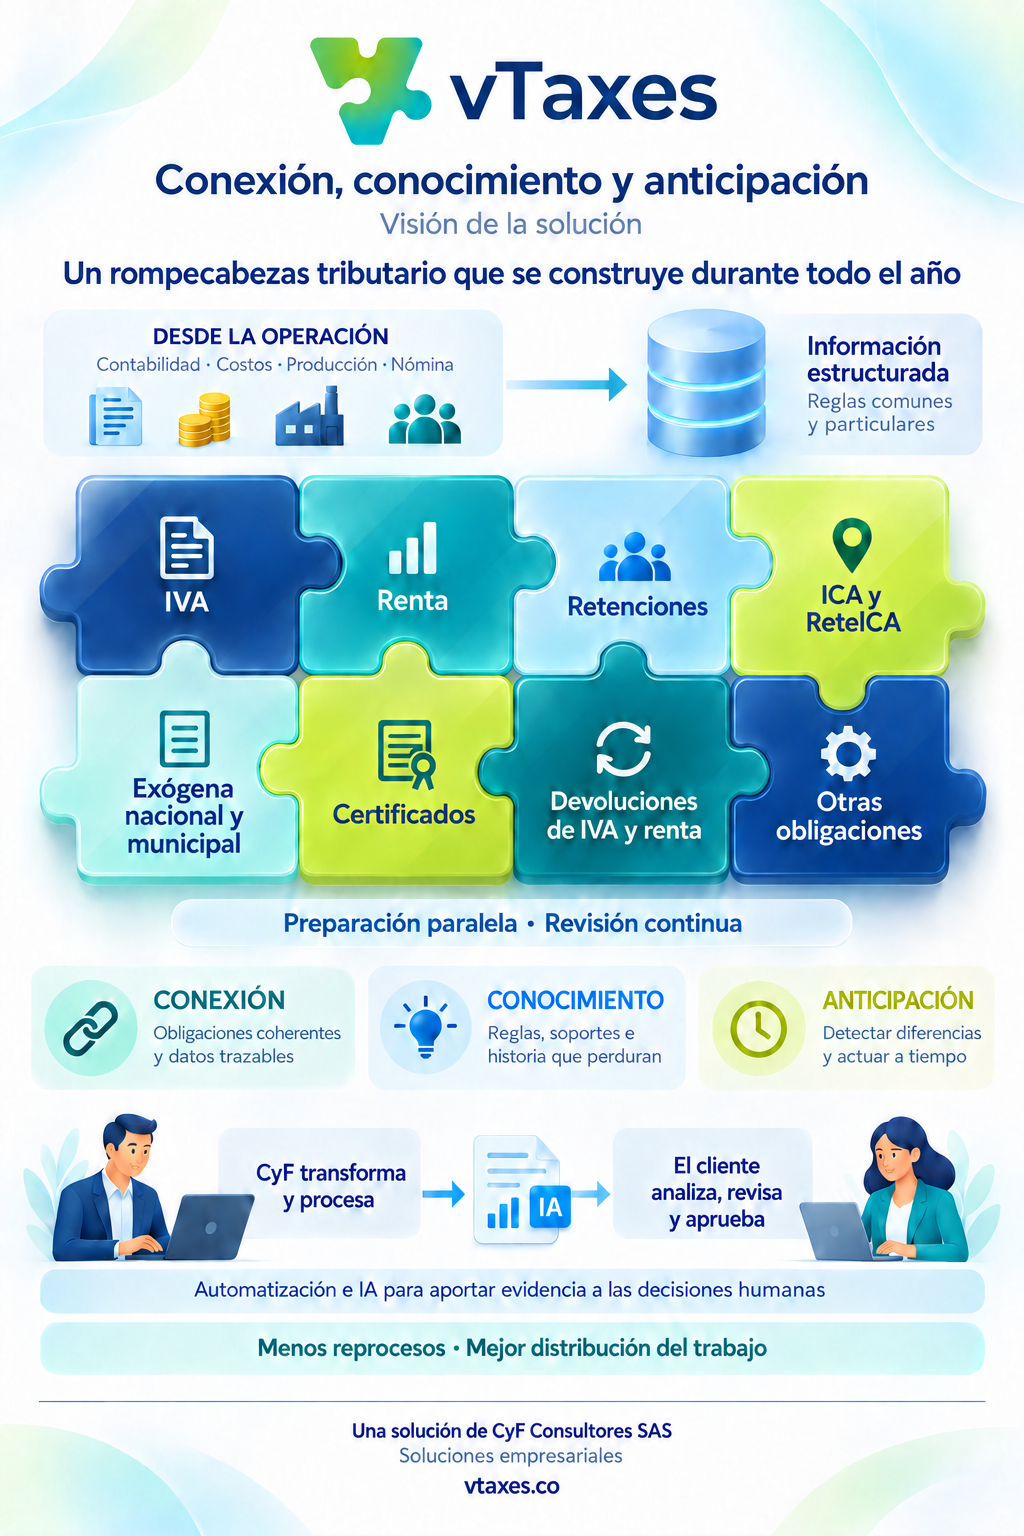
Una operación puede alimentar varias obligaciones. La propuesta no es tratarlas como iguales, sino conservar una base de información explicable y documentar las reglas de cada una.
Material de visión del proyecto. La integración de obligaciones, el apoyo de IA y los flujos privados no están implementados en esta demostración pública.
Consulta pública de normativas de exógena nacional, formatos y conceptos, catálogos CGC y PUC de comerciantes con consulta en MariaDB; rutas orientativas de reporte del CGC, fichas municipales AG2025, glosario y preguntas frecuentes.
Es un sitio de demostración. Consulte la fuente y las advertencias de cada registro antes de usarlo para una obligación real.
Ir a las herramientas de consultaIntegración de fuentes empresariales, controles entre obligaciones, trazabilidad operativa, colaboración por roles y apoyo de automatización e IA.
En esta demostración no se conectan sistemas empresariales ni se procesan datos privados. La generación de archivos, el chatbot y las aprobaciones son desarrollos futuros. La integración operativa con vProjects no está conectada. Puede explorar el recorrido visual de estos módulos, con datos ficticios y sin iniciar sesión.
No cargue datos de clientes, terceros ni información confidencial en esta demostración. El alcance de un servicio empresarial y sus controles de seguridad deberán acordarse por separado.
Busque una cuenta, recorra su jerarquía o consulte formatos y conceptos por vigencia.
Utilice las sugerencias y abra el registro que necesita.
Avance entre clases, grupos, cuentas y subcuentas.
Revise las explicaciones y rutas orientativas de reporte.
Dos catálogos independientes: CGC del marco de empresas que cotizan o captan o administran ahorro del público y PUC para comerciantes.
Explorar el catálogoConsulta de vigencias 2022 a 2026, formatos, conceptos y comparaciones documentales consultadas en MariaDB, con sus fuentes y pendientes de revisión.
Consultar normativasConversemos sobre sus fuentes, obligaciones y puntos de reproceso para definir un alcance realista con su departamento tributario.
El contacto abre su correo. No envíe bases tributarias, datos personales de terceros ni documentación reservada por este medio.